[민중의소리] 집값에 치명적인 고금리 쓰나미가 몰려온다
미국 국채를 위시한 글로벌 국채금리가 무섭게 상승 중이다. 국채금리의 상승은 인플레이션, 정부 재정 고갈, 하이퍼스케일러들과의 경쟁 등이 복합적으로 작용한 결과인데, 단기간에 해소되기 어려운 과제들이다. 모든 금리의 토대이자 근간인 국채금리의 상승은 시장금리를 밀어올릴 수밖에 없다. 그리고 시장금리의 상승은 필연적으로 서울 아파트 시장을 비롯한 자산 시장 전체에 하방 압력으로 작용한다. 어쩌면 서울 아파트는 이재명 정부가 아니라 금리가 잡을지도 모르겠다.
역사적인 고점을 향해 진군 중인 글로벌 국채금리
29일 금융투자업계와 마켓워치 등에 따르면 글로벌 금리의 벤치마크인 미 10년물 국채 금리는 한때 전장 대비 6.1bp(1bp=0.01%포인트) 상승해 5.241%를 기록하며, 2007년 6월 12일 이후 최고 수준을 나타냈다. 올해 초 4.2% 수준이었던 미 국채 10년물 금리는 약 10개월 만에 100bp(1bp=0.01%p) 이상 상승했다. 미 30년물 국채 금리도 장중 5.561%를 나타내 2002년 6월 10일 이후 최고치를 경신했다.
미 국채 금리가 급등하자 주요국 채권 시장도 흔들리고 있다. 전날 한국 국고채 10년물 금리는 10bp 이상 상승해 4.5%를 넘겼고, 일본 10년물 국채 금리는 3.1%를 터치했다. 영국 국채 10년물 금리는 5.4%에 근접했다. 독일과 프랑스 국채금리 상승세도 겁이 날 지경이다.
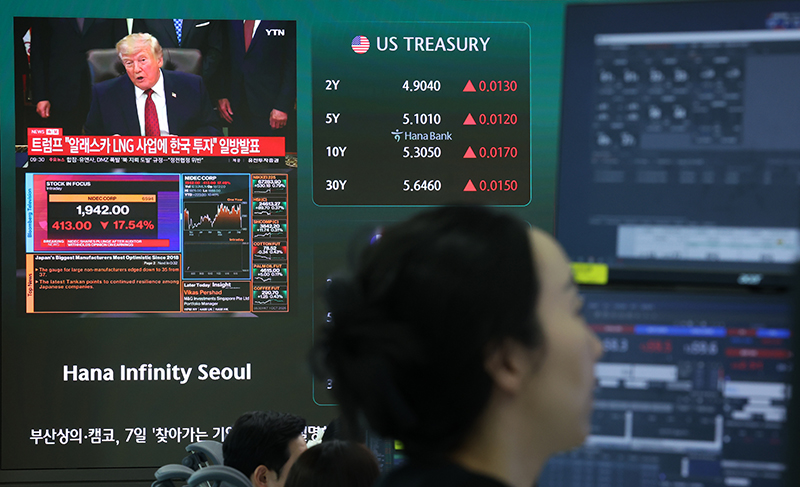
글로벌 국채금리가 폭등 중인 데에는 여러 가지 이유가 있다.
우선 인플레이션이 좀비처럼 죽지 않는 게 국채금리 상승을 견인 중이다. 설상가상으로 트럼프 미국의 이란 침공으로 촉발된 미국-이란 전쟁이 유가를 천정부지로 끌어올리며 인플레이션을 가중시키고 있다. 미국을 비롯한 주요 선진국들의 재정적자 누적도 국채금리를 밀어올리고 있다. 눈덩이처럼 불어나는 재정적자를 감당하기 위해 대량의 국채를 발행해야 하는데 시장에선 이미 그 값을 아주 비싸게 평가하고 있다. AI 데이터센터 투자에 총력을 경주 중인 구글 등의 하아피스케일러들이 발행하는 회사채도 국채금리를 상승시키고 있다. 국채와 맞먹는 신용도를 지닌 하이퍼스케일러들이 발행하는 회사채와 시장 자금을 놓고 국채가 경쟁을 하다보니 금리가 당연히 높아질 수밖에 없다.
문제는 위에서 열거한 국채금리 상승의 원인 가운데 쉽게 해결될 일이 하나도 없다는 사실이다. 국채금리 상승기조가 길게 이어질 가능성이 있다는 뜻이다.
글로벌 금리 상승 따라 우상향하는 국내 시장금리
글로벌 국채금리가 무섭게 상승하는 가운데 국내 시장금리도 빠른 속도로 올라가고 있다.
28일 금융투자협회 집계 기준 한국 국채 10년물 금리가 이날 오전 4.542%로 연휴 전 마지막 거래일인 지난 23일보다 15.0bp 올랐다. 1년 전인 지난해 9월 26일과 비교하면 무려 159.9bp(54.3%)나 올랐고, 지난해 말보다도 115.7bp 높다. 한국 10년물 국채 금리는 올해 1월 8일 3.341%까지 내렸다가 지난 15일 4.600%까지 폭등했다.
1년 동안의 상승률만 따지면 한국 10년물 국채 금리 상승률(54.3%)이 미국의 2.3배에 달할 정도로 가팔랐다.
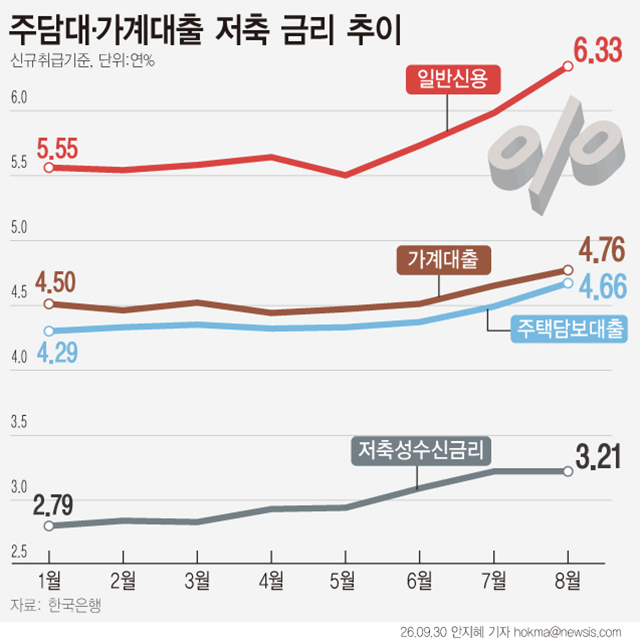
미국 국채 금리 상승은 국내 채권 금리 거의 전부를 끌어올리는 중이다. 한국 국채 3년물 금리는 4.112%로 1년 전보다 155.0bp 올라 2022년 11월8일 이후 가장 높다. 30년물은 4.679%로 186.7bp 상승했다.
국채뿐이 아니다. 무보증 3년 만기 회사채 금리는 신용등급 AA-가 4.787%로 178.6bp, BBB-가 10.584%로 173.8bp 올랐다. AA-는 2023년 11월 3일 이후 최고치다.
앞서 한국은행은 지난 7월 16일 기준금리를 연 2.50%에서 2.75%로 올린 데 이어 8월 27일 다시 3.00%로 인상했다. 아울러 금리 상단 전망이 점점 위로 올라가는 추세다.
금리 상승이야말로 집값 잡는 저승사자?
한편 금리상승기에 금리가 올라가면 아파트 가격은 시차를 두고 하락한다는 보고서가 나와 주목을 끈다.
국토연구원은 23일 발표한 ‘금리 상승기 주택시장 변동성 분석과 시사점’ 보고서에서 1999년 5월부터 올 8월까지 금리 변화가 주택시장에 미치는 영향을 분석했다.
분석에는 경기종합지수 동행종합지수 증가율, 소비자물가 상승률, CD(91일) 금리, M2 증가율, KB 아파트 매매가격지수 변동률이 변수로 활용됐다.
연구원은 기준금리 인상 이후 다음 금리 변동 시점까지를 금리 상승국면으로, 기준금리 인하 이후 다음 변동 시점까지를 금리 하락국면으로 구분하고 각각 0.25%포인트 인상과 인하 충격을 적용했다.
분석 대상 기간 금리 상승국면은 7회(144개월), 하락국면도 7회(184개월)였다.
금리 상승국면의 0.25%포인트 인상 충격 반응은 6개월 뒤 전국 아파트 매매가격 1.2% 하락으로 나타났고 12개월 후에는 1.1%, 24개월 후에는 0.9% 하락으로 추정됐다.
전체 기간 대상으로는 6개월 뒤 0.5%, 12개월 뒤 0.9%, 24개월 뒤 1.2% 하락이라는 결과가 도출됐다. 시간이 지남에 따라 하락 폭이 감소하긴 하지만 금리 상승이 집값 하락의 직격탄임은 분명하다.
글로벌 국채금리의 상승 폭과 유지 기간 등에 따라 국내 금리도 영향을 받을 것이고, 그 여파가 서울 아파트 시장 등의 자산시장에도 심대한 영향을 미칠 것이다. 이재명 정부가 못하고 있는 서울 아파트 시장의 하향안정을 금리가 달성할지도 모를 일이다.